
【検証】モデル家庭の家計簿から「無駄遣い」を月2万円削ってみた結果 → いちばん高い外食費だけは最後まで無傷だった

「無駄遣いを月2万円減らせたら、かなり大きくない?」
月2万円なら、1年で24万円。家族旅行にも行けるし、そのまま貯めてもいい。収入を月2万円増やすのは大変だが、どこかに潜んでいる無駄を2万円削るだけなら、意外といけそうな気がする。
コンビニ、ネット通販、サブスク……。怪しい候補はいくらでも思い浮かぶ。
そこで今回は、架空の「モデル家庭」を1つ用意した。30代夫婦と子ども2人の4人家族だ。その1カ月分の家計簿を家計簿アプリに並べ、私が本気で添削する。
お題は「この家計から、月2万円削るならどこを削る?」
正直、始める前はナメていた。他人の家計となると人は急に強気になるもので、「2万円? 無駄遣いを2〜3個やめれば終わりでしょ」くらいに思っていた。
……結論から言うと、そんなに甘くなかった。
※記事内の支出データはすべて、今回の検証用に作成した架空のモデルデータです。
まずは1カ月の支出を丸裸に!怪しい費目が続々出てきた
モデル家庭の1カ月の支出は、約30万円。家賃、水道光熱費、保険といった毎月かかるお金に加えて、食料品、外食、ネット通販、コンビニ、サブスクなど、どこの家にもありそうな支出を盛り込んだ。
添削のルールは1つだけ決めておく。
削るかどうかは「金額」ではなく「この家庭にとっての満足度」で決める。
ちなみにこの家庭、休日に家族で外食するのが月いちばんの楽しみ、という設定である。覚えておいてほしい。
では、1カ月分の支出を並べてみよう。
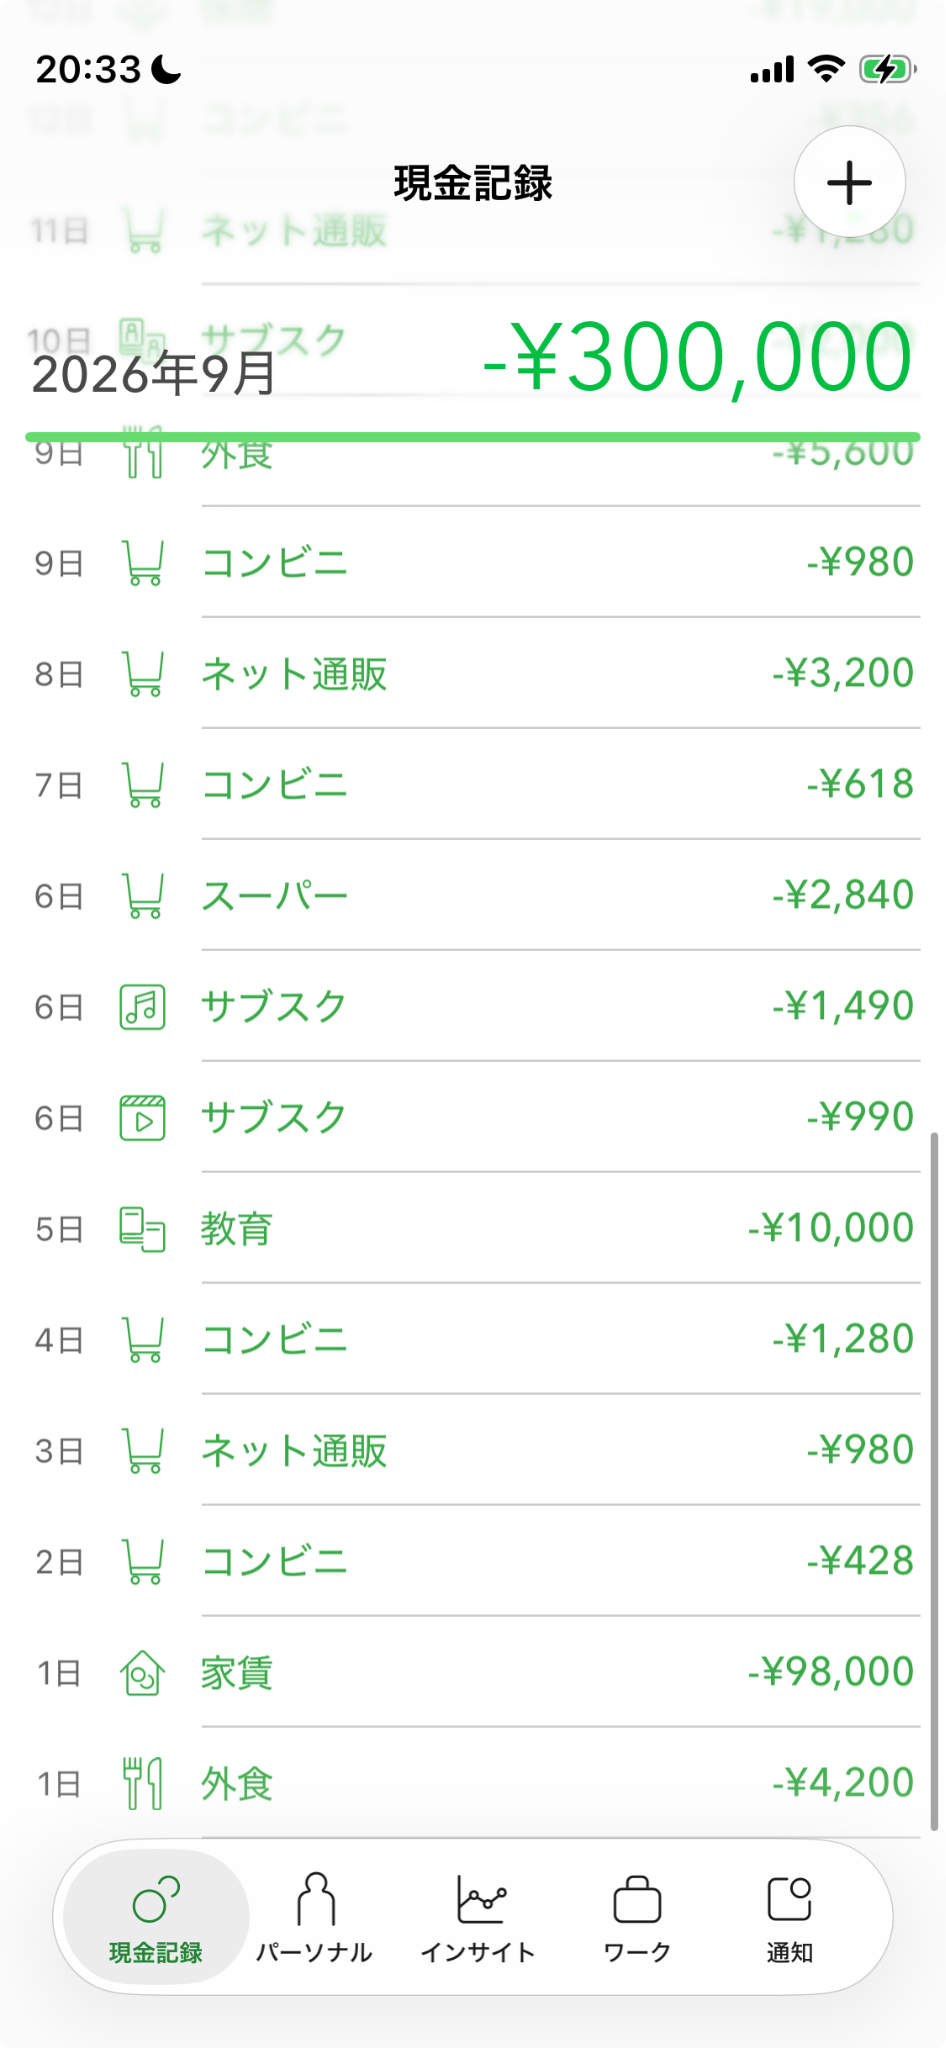
キャプション:モデルケースとして作成した架空データ
目についた費目を抜き出すと、こうなった。
・外食:2万2,400円
・ネット通販:1万6,900円
・通信費:1万2,800円
・コンビニ:8,760円
・お酒・お菓子などの嗜好品:7,800円
・サブスク:4,480円
……結構あるな。
特に気になるのはコンビニだ。
8,760円。
1万円を切っているので一瞬スルーしそうになるが、コンビニだけで月8,760円である。1年なら10万5,120円。10万円を超えている。
しかも明細の中身は、飲み物、お菓子、ちょっとした軽食。どれも「ここで買わないと困る」ものではない。
ネット通販も怪しい。1万6,900円の中には生活用品もあるが、「あったら便利そう」で買った小物や、なんとなくポチった商品も混じっている。
さらにサブスクが4,480円。
よし。この辺を切れば、2万円くらい余裕では?
まだ何も削っていないのに、すでに勝った気分である。
コンビニと通販を削ったら、1万670円。……あれ?
まずはコンビニから。
とはいえ、コンビニ禁止はやりすぎだ。出先で飲み物が必要な日もあるし、帰りが遅ければ晩ごはんを買う日もある。そこで明細を1件ずつ見て、「これ、なくても困らなかったのでは?」というものだけを外していく。
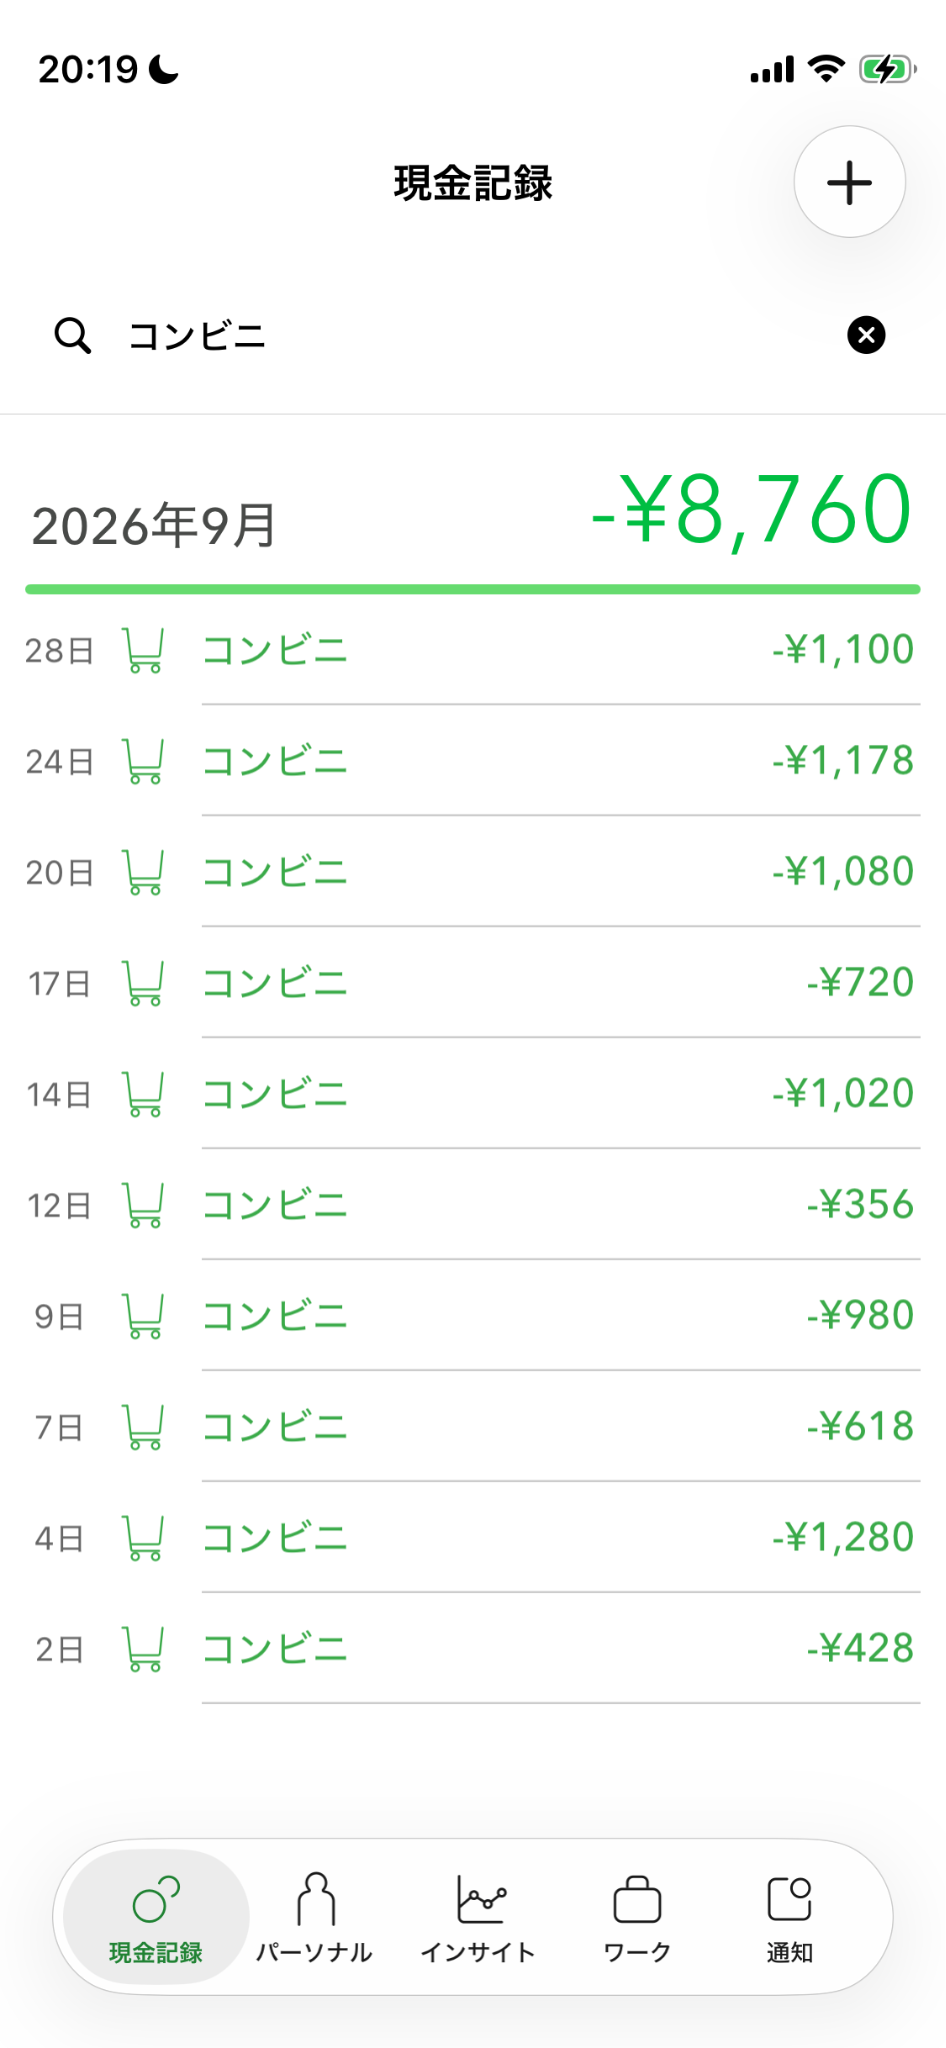
キャプション:モデルケースとして作成した架空データ
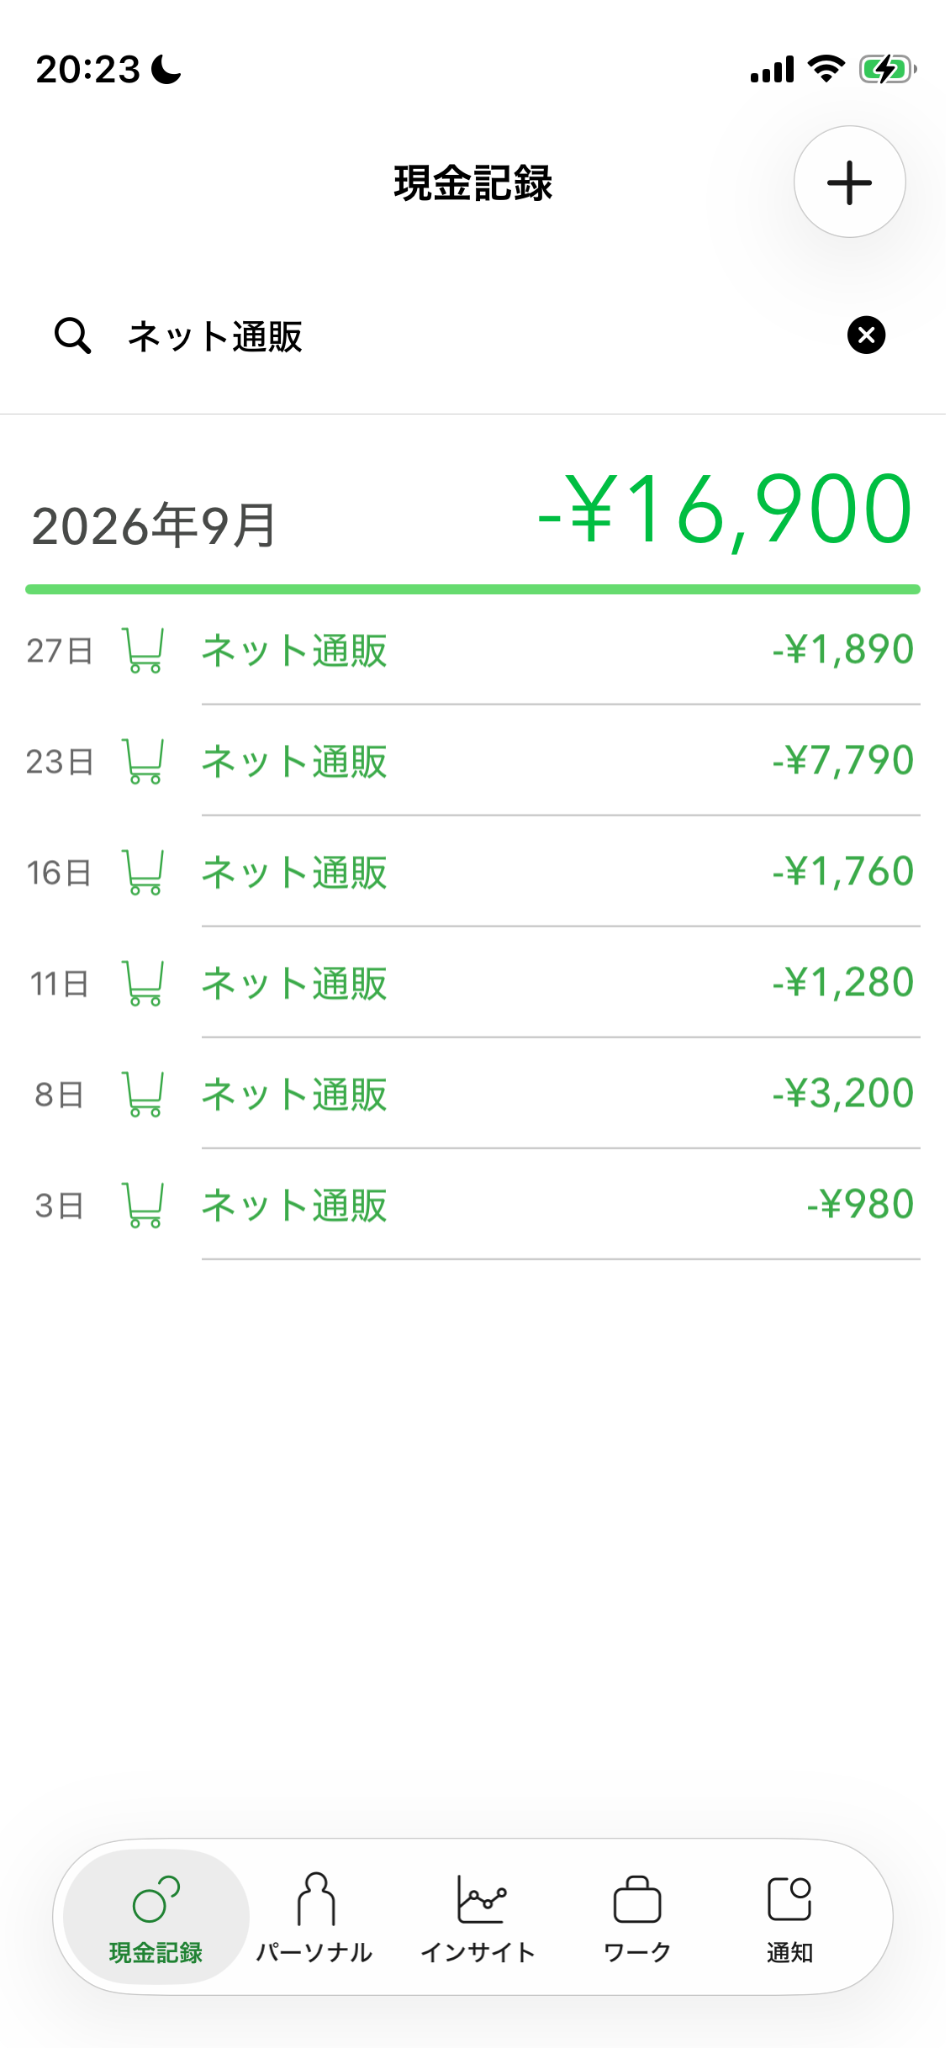
キャプション:モデルケースとして作成した架空データ
1回428円。
別の日には618円。
また別の日には356円。
1件ずつ見ると、本当に小さい。「まあ400円くらいなら」と見逃したくなる金額だ。でも1カ月分まとまると話が変わる。飲み物やお菓子を中心に見直して、8,760円を4,000円にした。
まずは4,760円の削減に成功!!
続いてネット通販。洗剤や日用品など必要なものは残し、なくても困らない雑貨や小物を外していく。1万6,900円が、1万990円に。
5,910円の削減に成功!!!
コンビニと通販だけで、合計1万670円。
おお、もう半分を超えた!!
……と喜んだところで、嫌な予感がしてきた。
目標は2万円。残りはまだ9,330円ある。
「コンビニと無駄な買い物をやめれば終わり」と思っていたのに、必要なものを残しながら削ると、意外と減らないのである。そもそも家計簿に「無駄遣い」という費目があるわけではない。
コンビニ代が全部ムダなわけでも、通販代が全部ムダなわけでもない。無駄遣いをやめたいときに難しいのは、たぶんここだ。
「使ったお金」と「無駄に使ったお金」は、同じではない。
残り9,330円。ついに固定費の見直しへ
残り9,330円。
コンビニで数百円ずつ削っていても、もう届かない。ここで、毎月ほぼ自動で出ていく固定費に手を出すことにした。
まずはサブスク、月4,480円。この家庭の場合、ほとんど使っていないサービスも契約したままになっている設定だ。必要なものだけ残すと、990円まで圧縮できた。
3,490円削減。
次に通信費、月1万2,800円。契約内容や料金プランを見直して、9,800円まで下げられたと仮定する。
さらに3,000円削減。
固定費の見直しで、合計6,490円。さっきの1万670円と合わせると……
1万7,160円!
かなり来た。だが、あと2,840円足りない。
ここで気づく。最初はあれほどあった「削れそうな支出」が、急に見当たらないのだ。
残っているのは、家賃、食料品、水道光熱費、保険、そして外食。細かく見れば削る余地はあるが、「無駄だから切ろう」と言い切れるものではない。
さて、どうする。
最後に手をつけたのは、お酒やお菓子などの嗜好品だった。ゼロにする必要はない。月7,800円から2,840円だけ減らして、4,960円に抑える想定だ。
これで合計は……
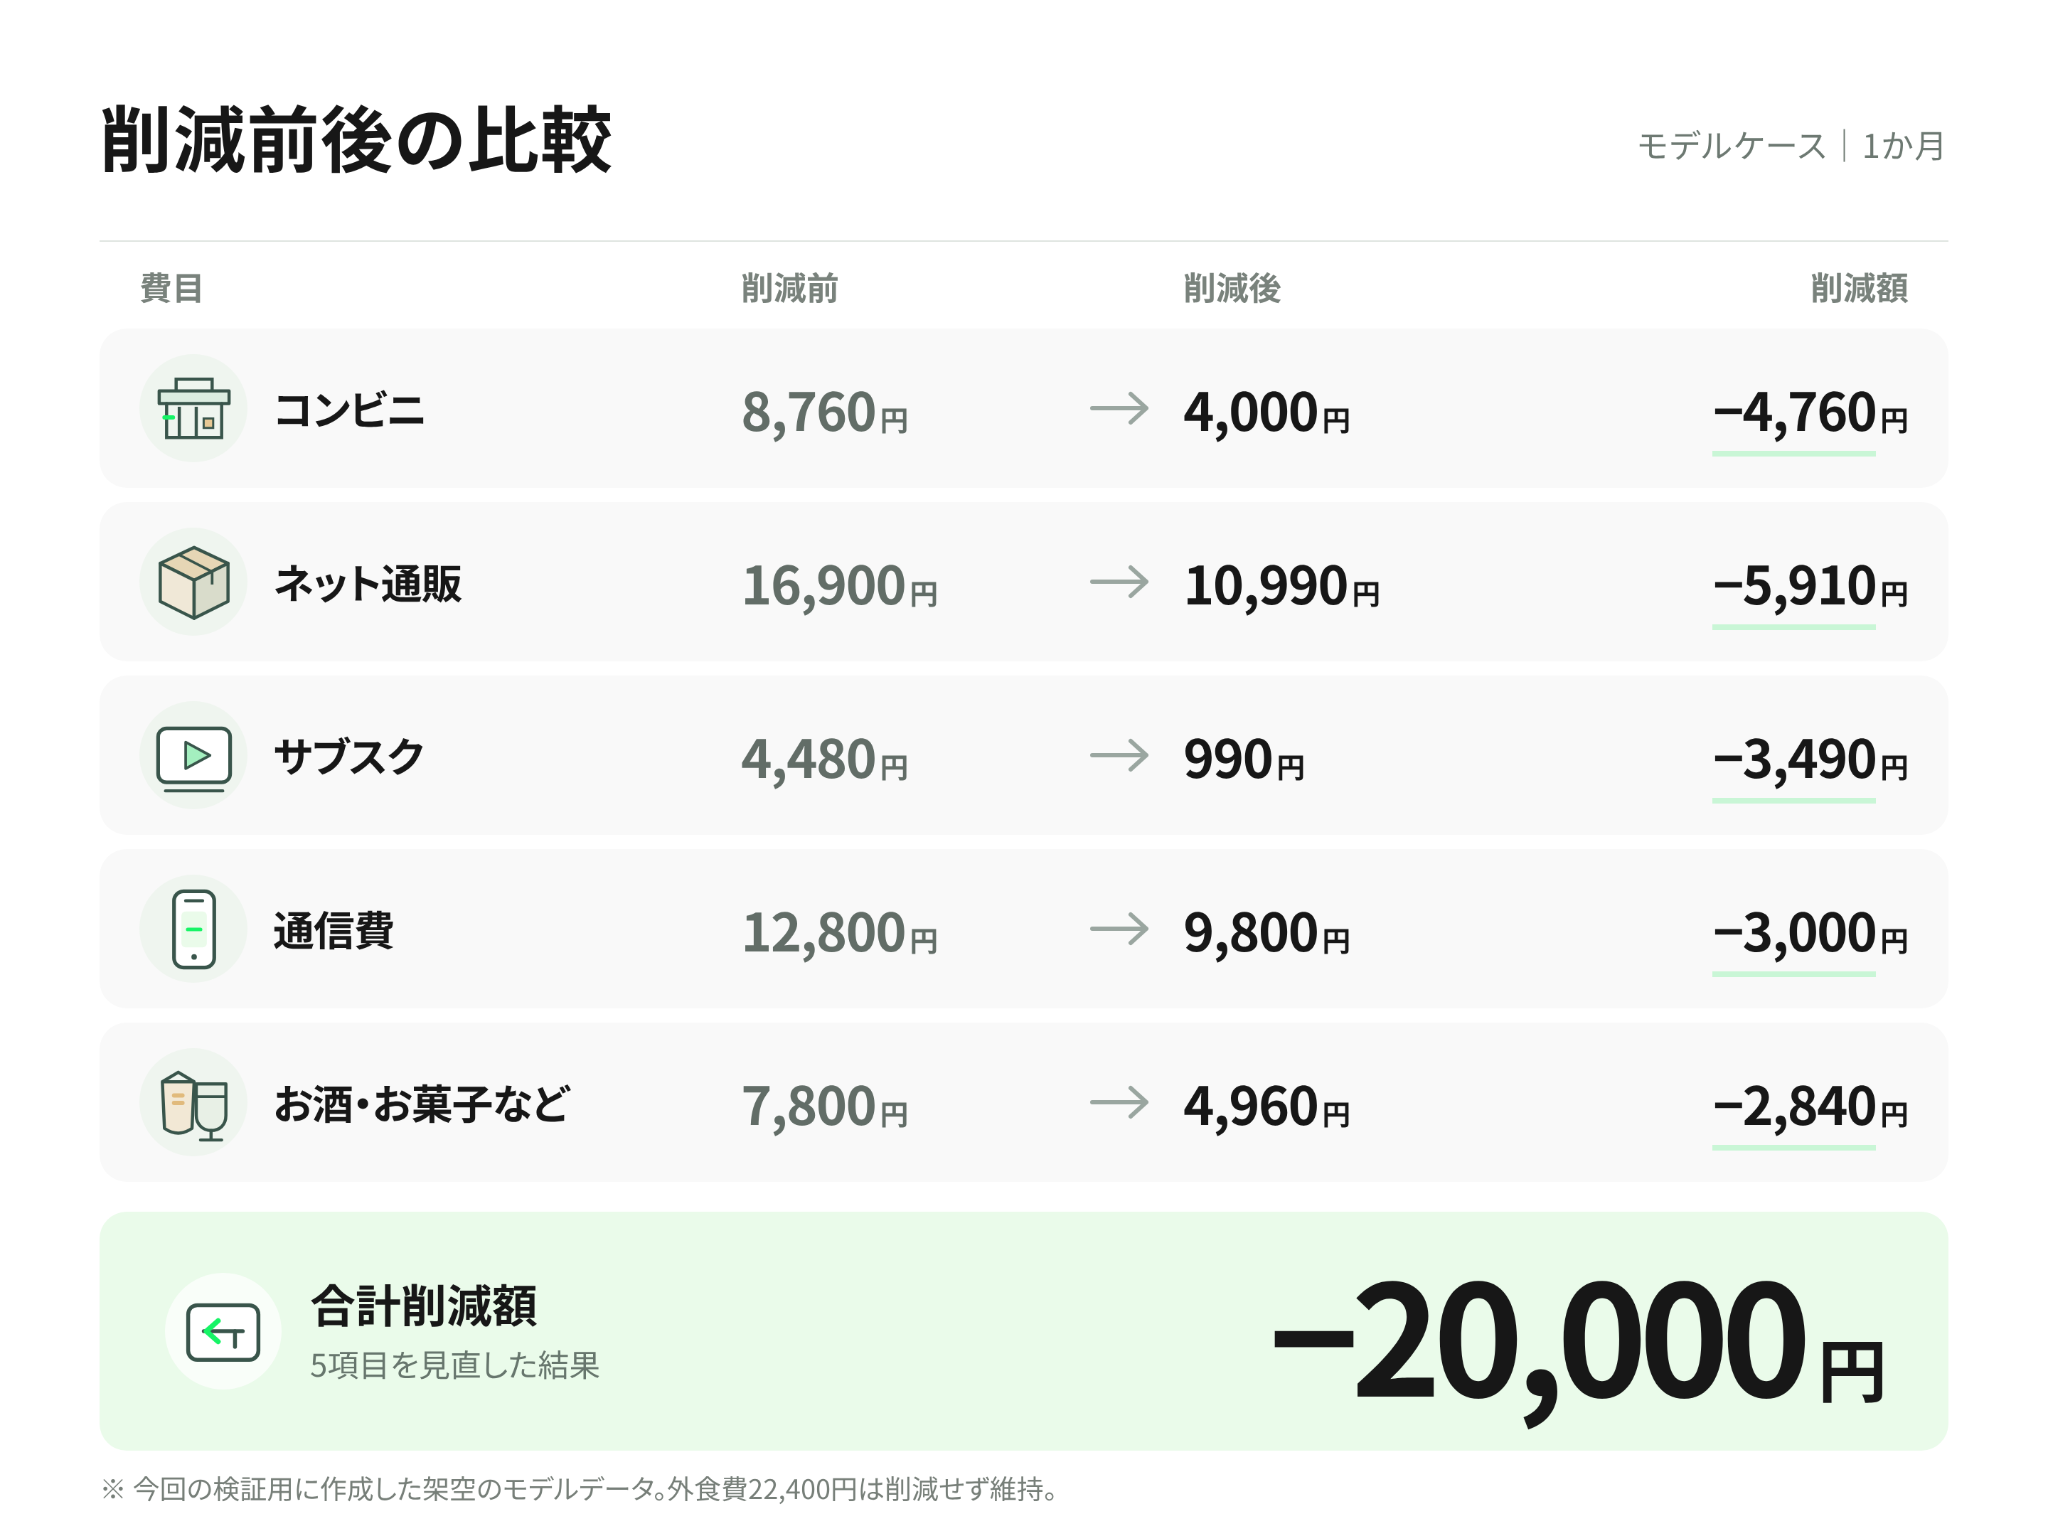
合計、マイナス2万円!!!
たどり着いた……!
最後はかなり都合よく2万円ぴったりに合わせた感はある。でも中身を見ると、意外と無茶はしていない。コンビニは禁止していないし、お酒もお菓子もゼロにしていない。通販も必要なものは残している。
そして地味に効いたのが、サブスクと通信費、つまり固定費の見直しだった。
固定費のいいところは、一度見直せば来月以降も勝手に効き続けることだ。毎日レシートを打ち込む必要はない。
家計簿が続かない人ほど、固定費から見直したほうがいい。
三日坊主で家計簿が続かないなら、「毎日ちゃんと記録するぞ!」と気合を入れる前に、月に1回だけ1カ月分をまとめて眺めてみる。毎月同じように払っている支出が目に入れば、「ここ、一回見直せば来月以降もずっと効くのでは?」という場所が見つかるはずだ。
さて。2万円は削れた。
めでたしめでたし……と言いたいところだが、この家計には1つだけ妙な点がある。
かなり大きな支出なのに、最後まで1円も削らなかった費目があるのだ。
2万円削ったのに、外食2万2,400円には最後まで手をつけなかった
それが外食費だ。
月2万2,400円。
今回削った2万円より大きい。普通なら真っ先に狙われる金額である。極端な話、外食をほぼやめれば、それだけでこのチャレンジは終わっていた。
では、なぜ削らなかったのか。
明細の中身は、休日に家族で出かけた日のランチ、遊びに行った帰りの夕食、そして月に一度だけちょっと良いものを食べる日。
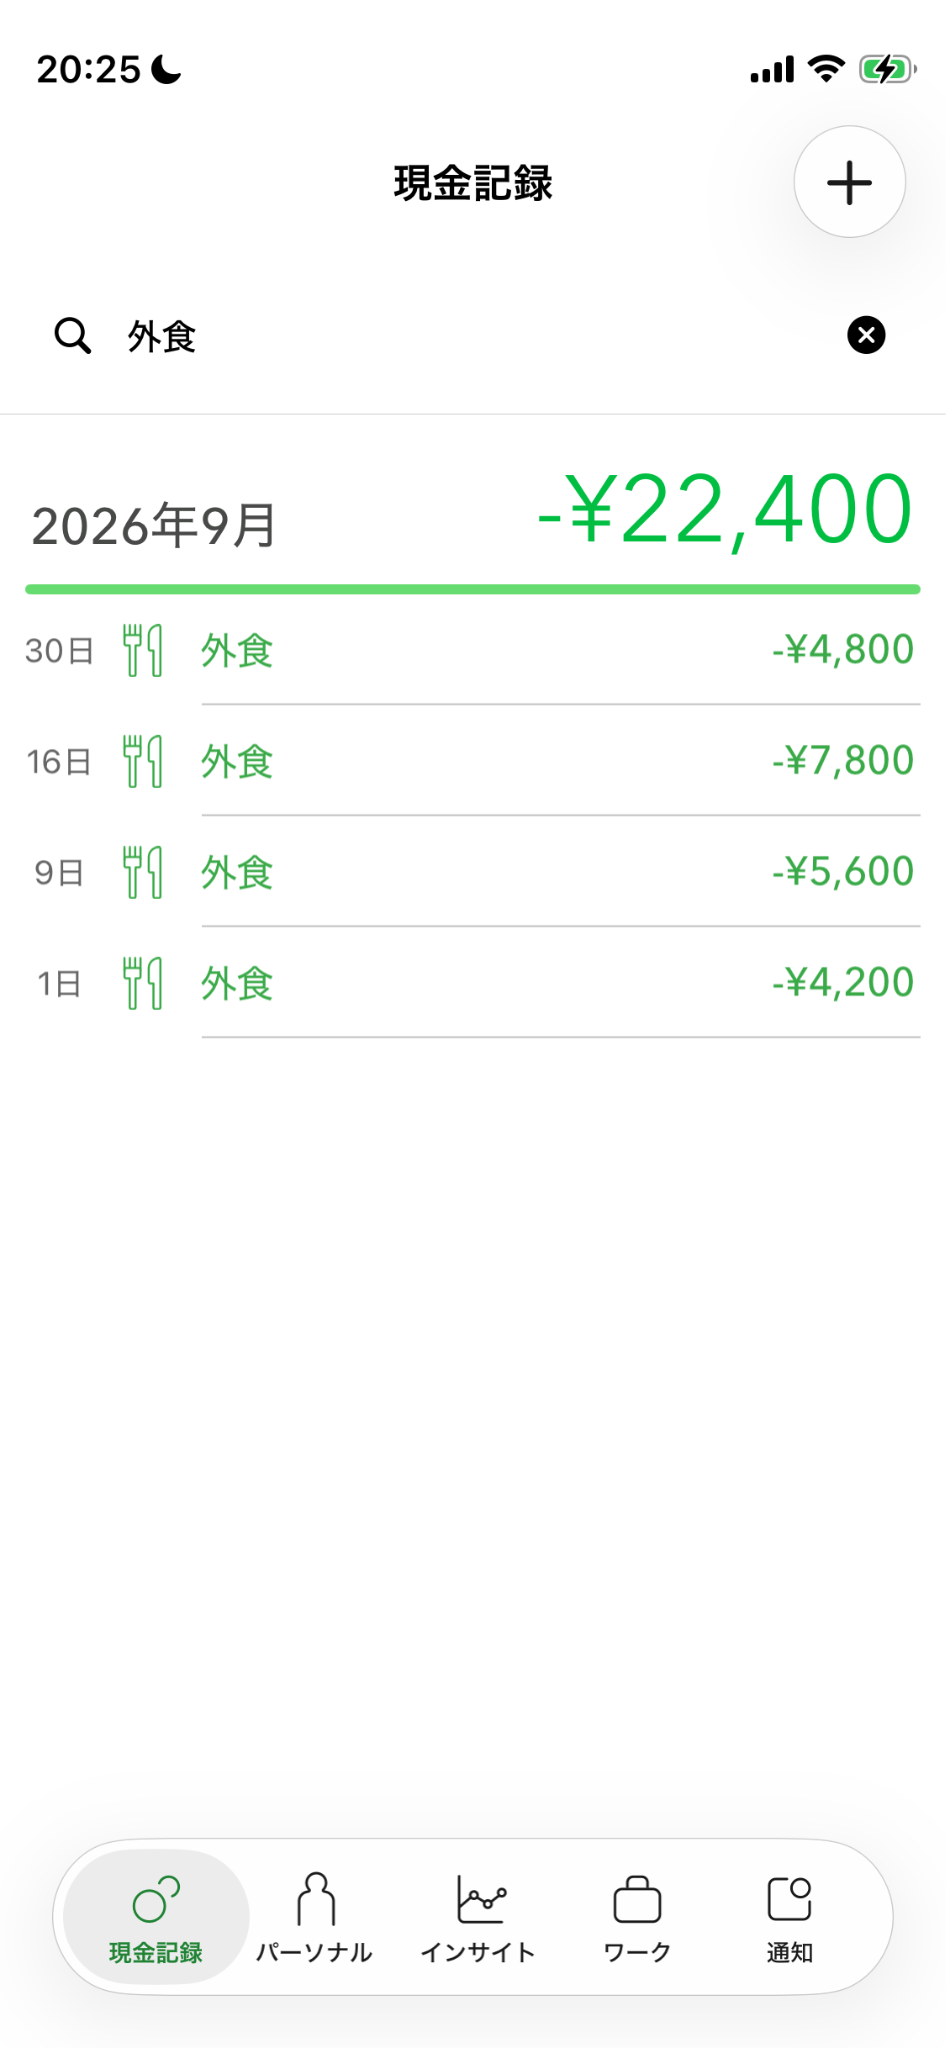
キャプション:モデルケースとして作成した架空データ
もちろん、外食を減らせば家計はグッと楽になる。2万2,400円を1万円にするだけで、1万2,400円の削減だ。コンビニの428円や618円を1件ずつにらむより、よっぽど手っ取り早い。
でも、思い出してほしい。最初に決めたルールは「金額ではなく、この家庭にとっての満足度で決める」。そしてこの家庭にとって、休日の家族の外食は月いちばんの楽しみなのである。
ここを削って休日の楽しみを我慢させるより、なんとなく買っていたコンビニのお菓子や、存在を忘れかけていたサブスクを減らすほうが、よっぽど納得感がある。ルールどおりにいけば、ここは残すしかない。
最初に「怪しい」とにらんだコンビニ代は8,760円。
最後まで残った外食費は2万2,400円。
金額だけなら、どう考えても外食費のほうが大きい。それでも……
外食費、最後まで無傷。
……そこは切らないんかい。
結論:無駄遣いをやめたいなら、「残したい支出」から決める
今回の添削結果をまとめると、こうなる。
・削った:コンビニ、ネット通販、サブスク、通信費、嗜好品で合計2万円
・残した:外食費2万2,400円(いちばん高いのに無傷)
ツッコみはしたが、家計を見直すならこういう決め方もアリだと思う。
節約というと「高いものから順に削る」と考えがちだ。でも、それで生活の楽しみまで全部なくなったら、たぶん長続きしない。逆に「払っているけど、別にうれしくない」支出なら、削ってもそれほど困らない。
1カ月分の家計を並べてみると、「何を削れるか」だけでなく「何にお金を残したいか」まで見えてくる。他人の家計を添削していたはずが、最後はそこに気づかされた。
無駄遣いをやめたい。でも、何から手をつければいいかわからない。
そんなときは、いきなり全部を我慢する前に、1カ月分の支出を並べて「なくなっても困らないもの」から外していけばいい。
最後まで残った支出こそ、その家庭にとって本当に大事なお金なのかもしれない。
お金と健康の編集チーム
大学生と20代の毎日に役立つ、お金と健康の知識をわかりやすく届ける編集チーム。専門家への取材と、今日から試せる具体性を大切にしています。
Share this article
当社ウェブサイトは、外部サイトへのリンクを含んでおります。リンク先サイトでの個人情報への取扱いに関しては、そのリンク先サイトでの個人情報保護方針をご確認ください。 当社の個人情報保護方針はそのリンク先サイトで提供されている内容に責任を負うものではありません。

