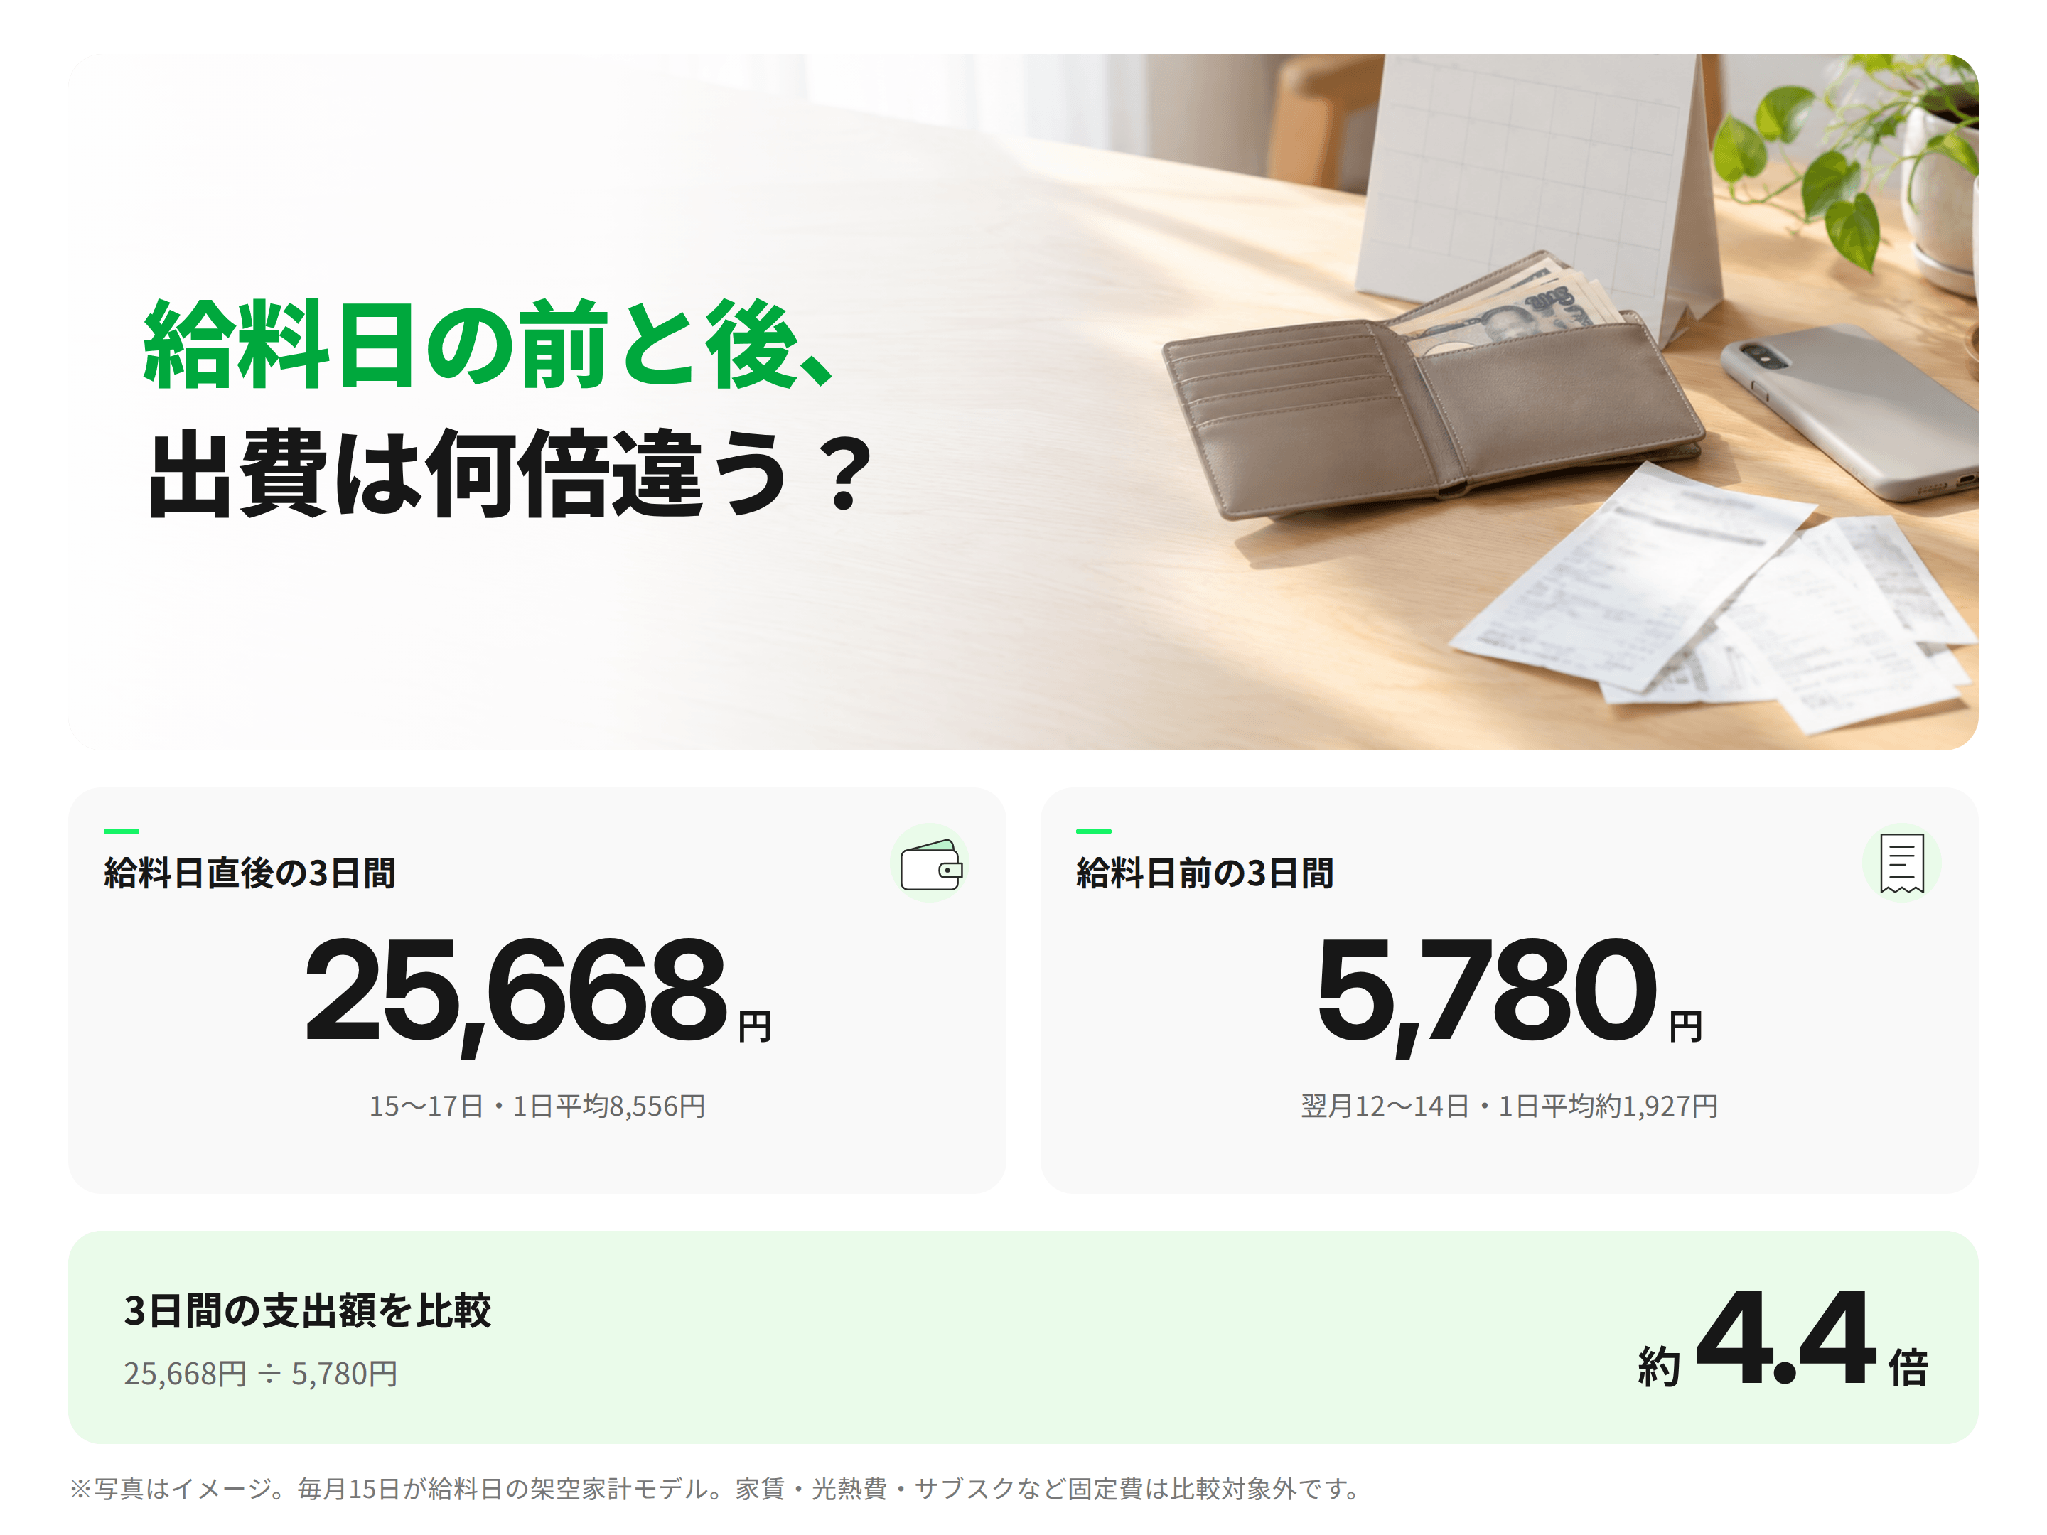
【検証】給料日直後の3日間と給料日前の3日間、支出は何倍違うのか家計モデルで比べてみた結果 → 約4.4倍。犯人は小さな「まあいいか」だった

「給料日前と給料日直後の私は別人だ!!」
給料日前は「今月はもう余計なものを買わない」と心に誓っている。ところが給料が振り込まれた途端、仕事帰りにちょっと良いものを食べ、前から欲しかった服を買い、「これくらいならいいか」とAmazonでポチる。
給料日に使いすぎるのは、たぶん私だけではないと思う。
でも、実際どれくらい違うのか。財布のひもが緩んでいる自覚はあるが、数字で比べたことは一度もない。
だったら、確かめてやろうじゃないか。
というわけで今回は、1カ月分の家計モデルを作って、給料日直後と給料日前の支出を大真面目に比べてみることにした。
条件はこうだ。
・給料日は毎月15日
・比べるのは、給料日直後の3日間と、次の給料日前の3日間
果たして、本当にそんなに違うのか。それとも、思うほどの差はないのか。
※本記事は、検証用に作成した架空のモデルデータで給料日前と給料日後を比較したモデルケースです。
まずは1カ月分の家計を作ってみる
今回のモデルは、30代の会社員で一人暮らし。手取り月収は30万円、給料日は毎月15日だ。
支払いは銀行口座、クレジットカード、電子マネーの3つ。どれもMoneytreeで確認している想定である。
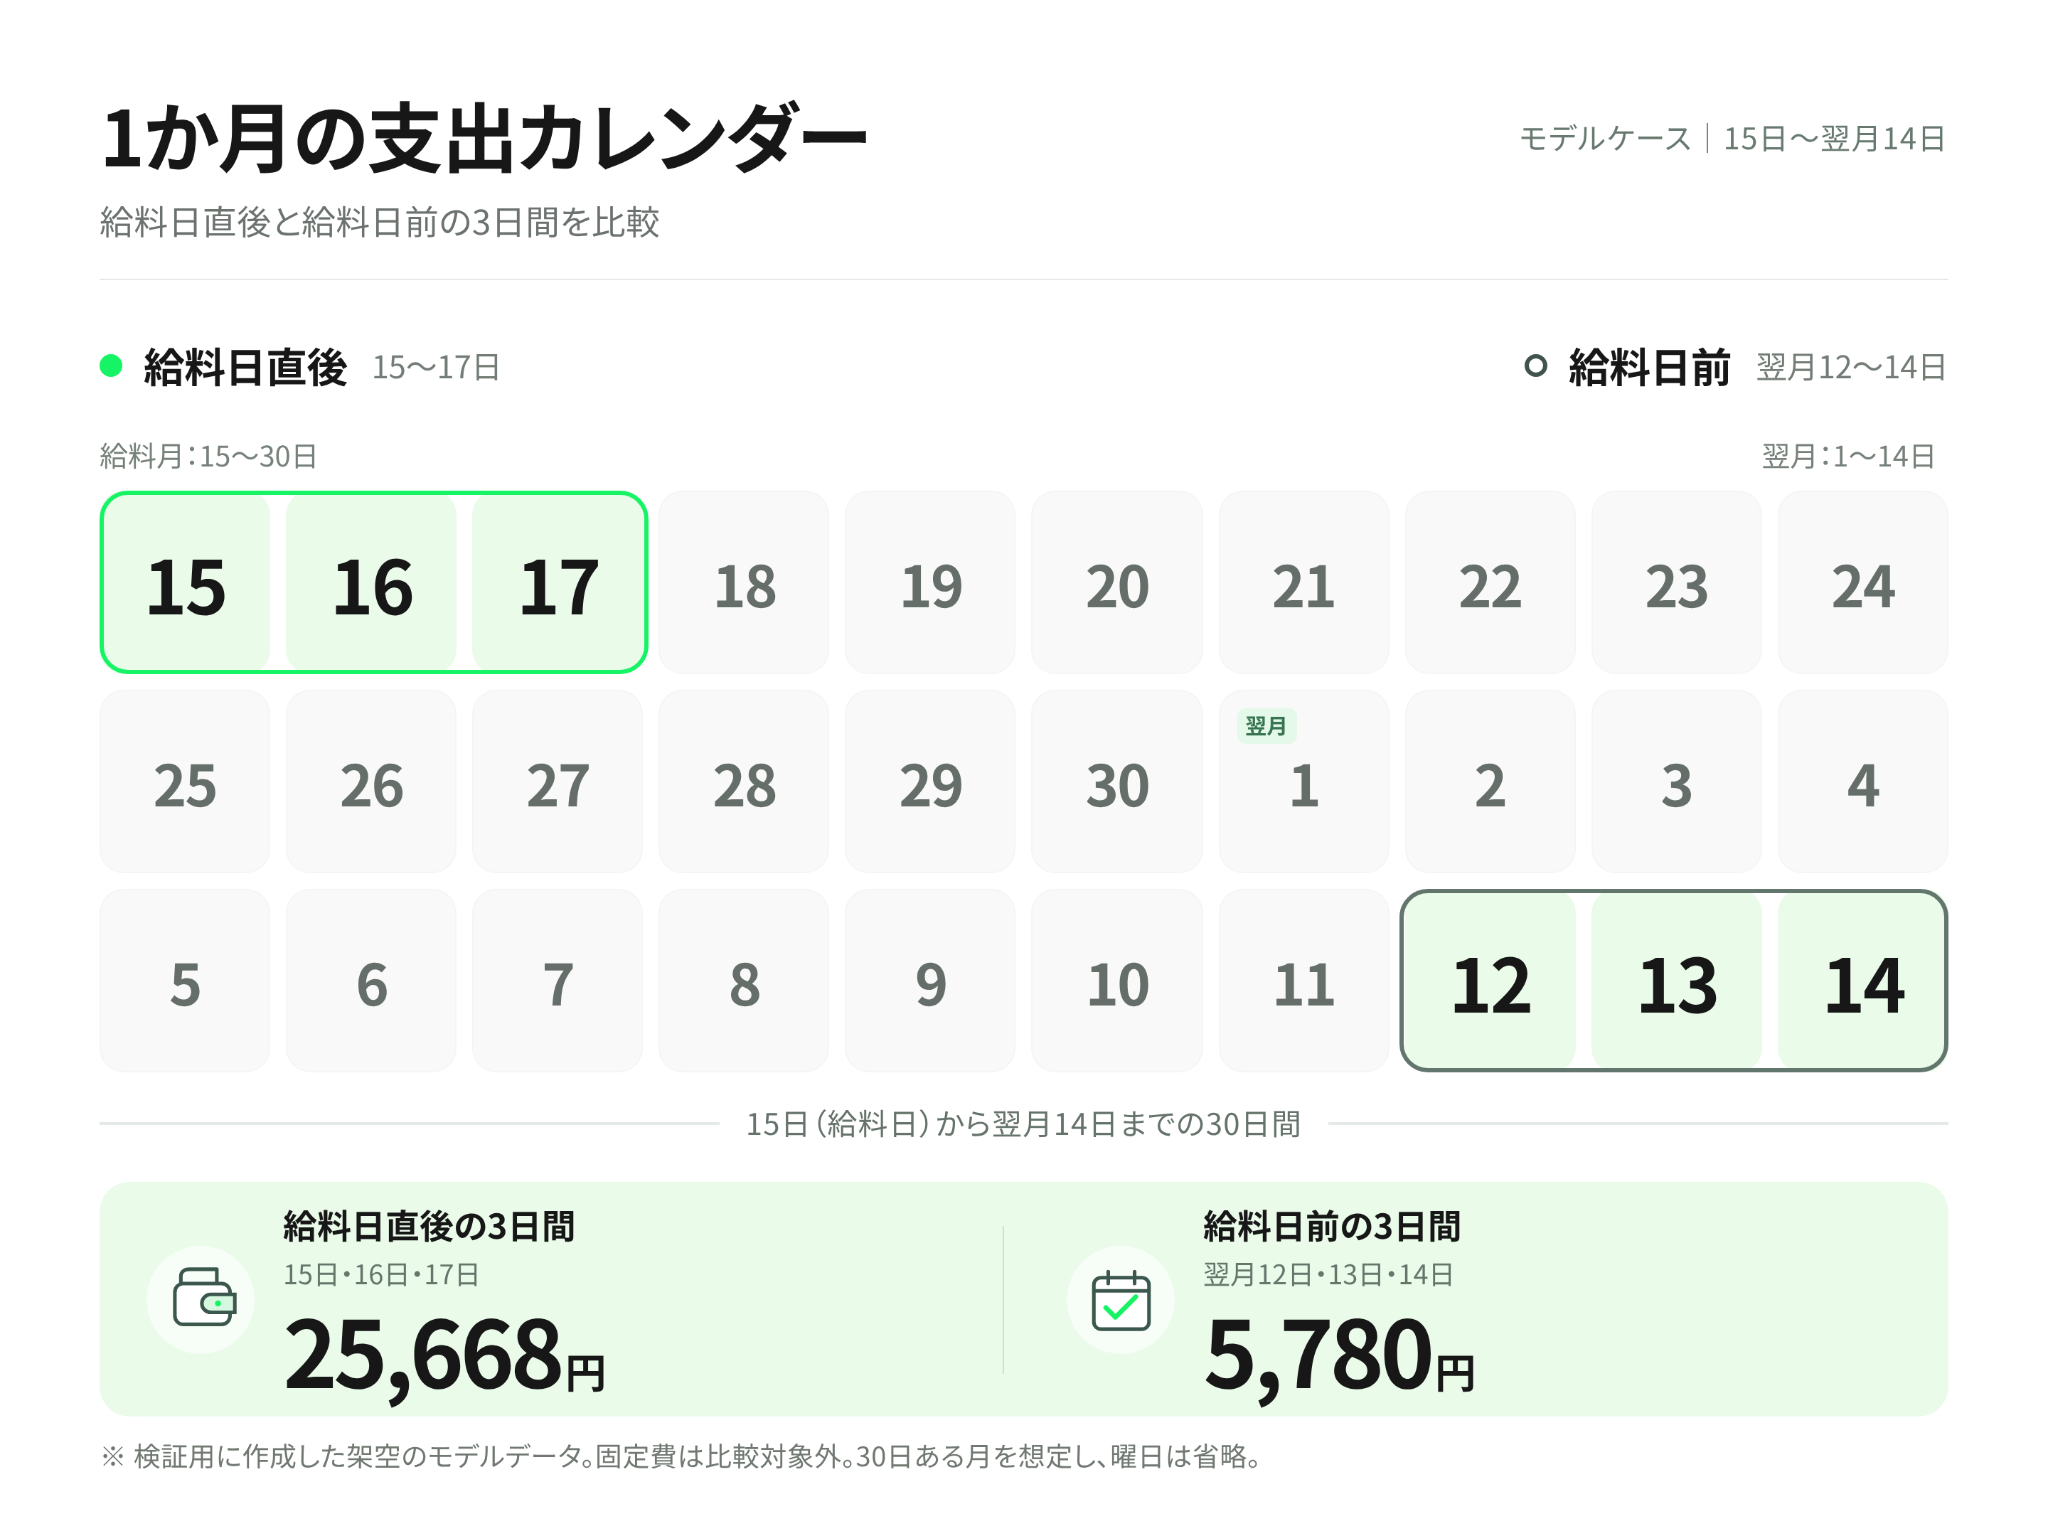
1カ月は、15日の給料日から翌月14日まで。比べるのはこの2つだ。
・給料日直後:15〜17日
・給料日前:翌月12〜14日
給料日が15日なので、この人にとっての“月末”は12〜14日になる。暦の月末(28〜30日)ではないので注意してほしい。
なお、家賃や光熱費、サブスクのように、決まった日に自動で出ていく固定費は比較から外した。見たいのは、外食や買い物のように「今日は使うか、やめておくか」を自分で決められるお金だ。
こうしてモデル用に作った1カ月分の明細から、対象の6日間を抜き出してみた。
まずは、給料が入った直後の3日間から見ていこう。
給料日直後の3日間、普通に過ごしただけなのだが……
15日。お待ちかねの給料が振り込まれた。
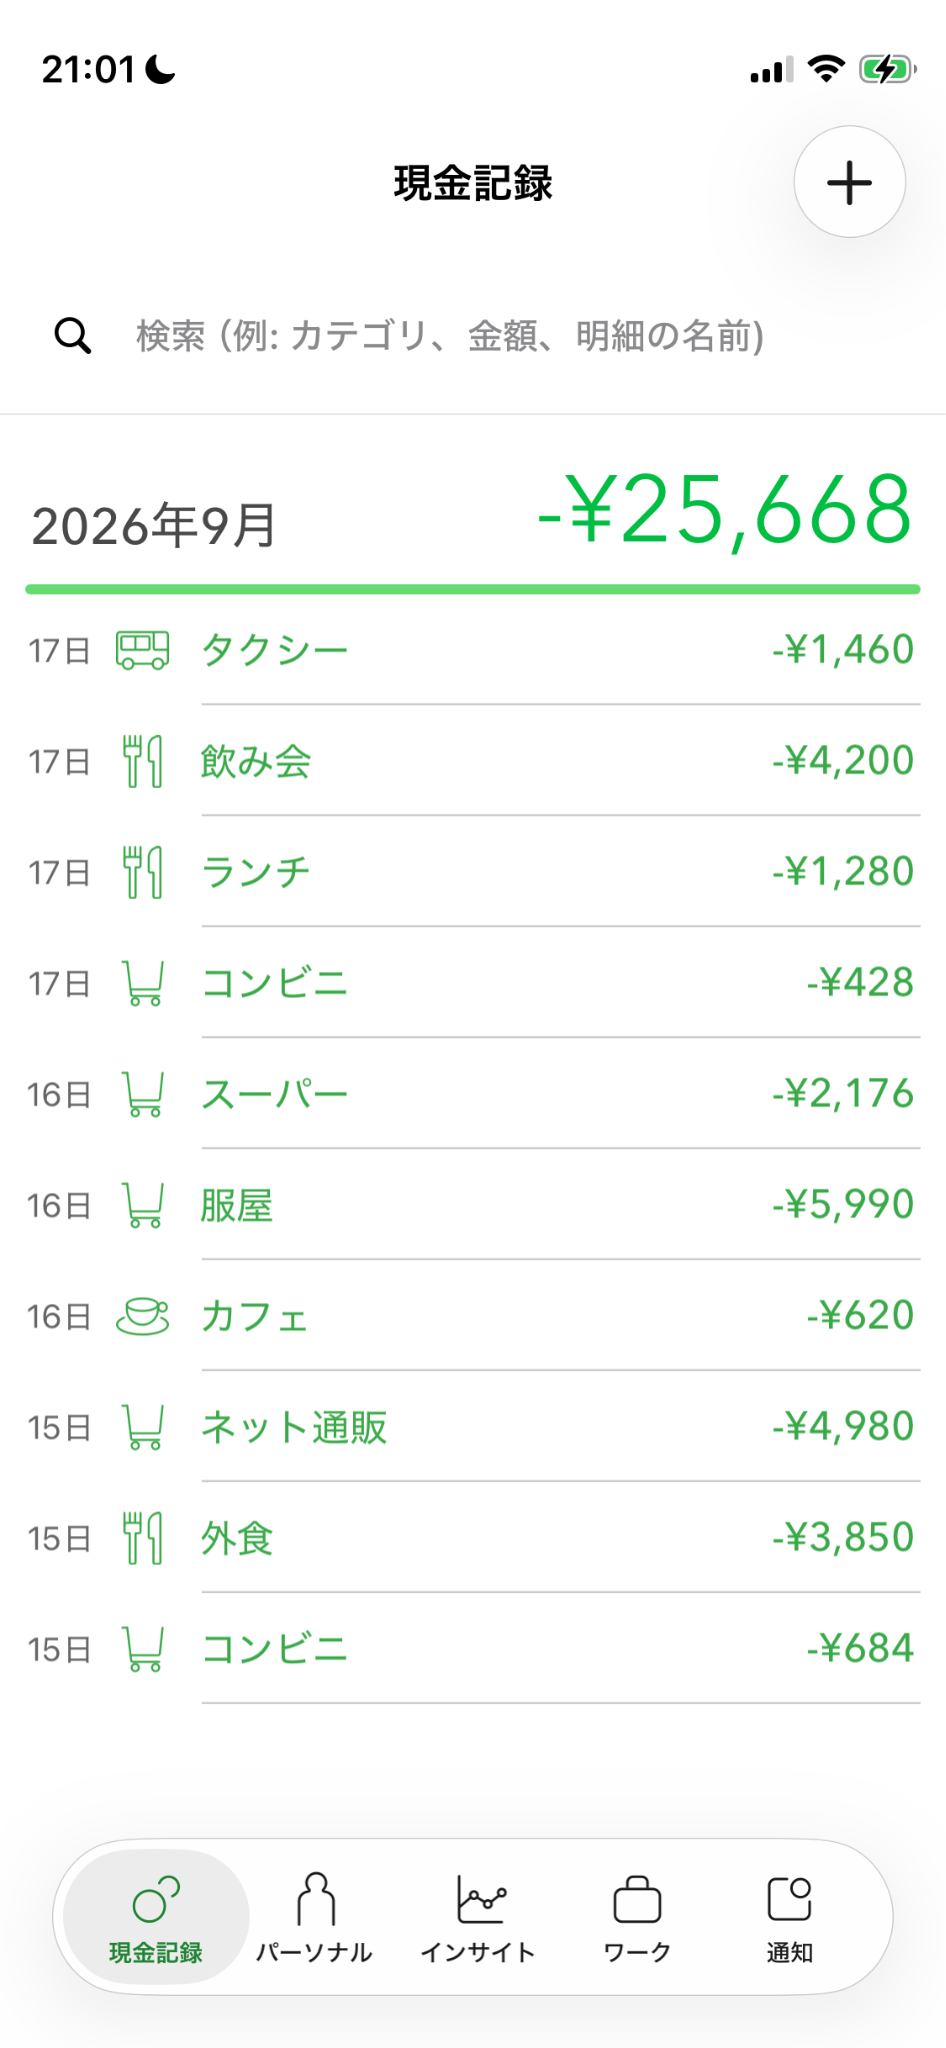
まずは15日。セブンイレブンで684円、仕事帰りの夕食が3,850円。さらにAmazonで、前から買おうと思っていた日用品などを4,980円分注文している。
15日:9,514円
まあ、給料日だし。このくらいはあるだろう。
16日はスターバックスで620円、ユニクロで5,990円、スーパーで2,176円。
16日:8,786円
17日はファミリーマートで428円、ランチに1,280円、夜は飲みに行って4,200円。帰りはタクシーで1,460円。
17日:7,368円
数万円の家電を買ったわけでも、高級レストランに行ったわけでもない。服を買って、外食して、Amazonでちょっと買い物をしただけだ。
ところが、3日間を合計すると……
25,668円。
合計しないでほしかった……
1日あたり約8,556円。手取り30万円のうち、約8.6%がたった3日間で出ていった計算である。
給料が入った直後なので、本人に「使いすぎた」という感覚はたぶんない。だが明細を並べると、なかなかの金額だ。
では、給料日前はどうなっているのか。
給料日前の3日間。明細が急に地味になった
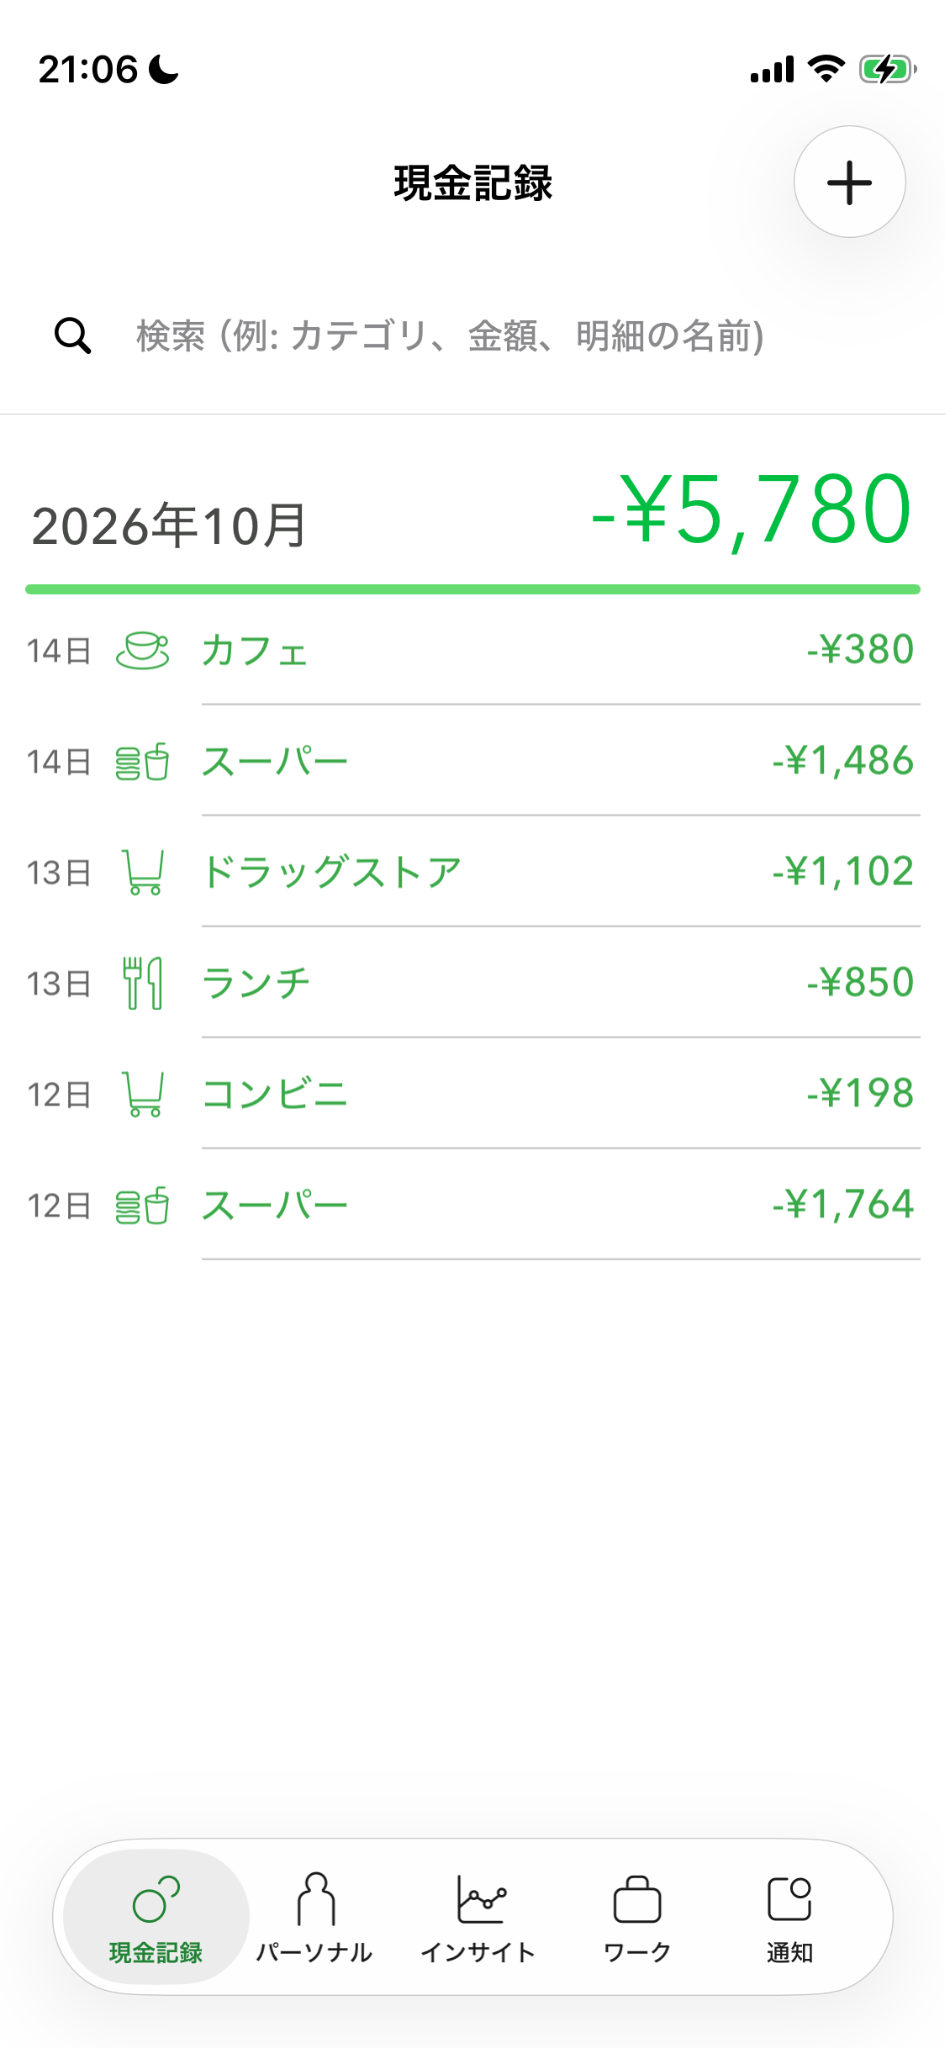
続いて、次の給料日前。翌月12日はスーパーで1,764円、コンビニで198円。
12日:1,962円
13日はランチに850円、ドラッグストアで日用品を1,102円。
13日:1,952円
14日はスーパーで1,486円、コーヒーに380円。
14日:1,866円
うん、明らかに給料日前の買い物だ!!
スーパーにも行くし、ランチも食べている。でも「今日は外で飲もう」「せっかくだから服も買おう」という支出は、どこにも見当たらない。
3日間の合計は5,780円。1日あたり約1,927円だ。これを給料日直後の25,668円と並べてみると……
25,668円÷5,780円=約4.4倍!!!
4.4倍! 思った以上に違った。
言い換えると、給料日直後の1日分(約8,556円)があれば、給料日前の暮らしなら4日以上やっていける。同じ人の財布とは思えない。
あくまで今回のモデルでの数字だが、同じ人でも給料日の前と後で、これだけ使い方が変わりうるのだ。
では、給料日直後はいったい何にお金を使っていたのか。……明細を見返すと、思い当たるフシがある。
犯人は、何度も重なった小さな「まあいいか」だった
給料日直後の明細を改めて見ると、特別に大きな買い物は1つもない。
比較的大きいのはこの3つだ。
・Amazon:4,980円
・ユニクロ:5,990円
・飲み代:4,200円
どれも単体なら「絶対にやめておこう」と思うほどの金額ではない。そこにコンビニ、カフェ、ランチ、タクシーが少しずつ加わって、25,668円まで膨らんでいた。
一方の給料日前は、スーパーや日用品など、なくては困る支出が中心だ。ランチは食べているが、夜の外食や飲み会、服、ネットショッピングは1件もない。
カテゴリ別に並べると、違いはさらにはっきりする。
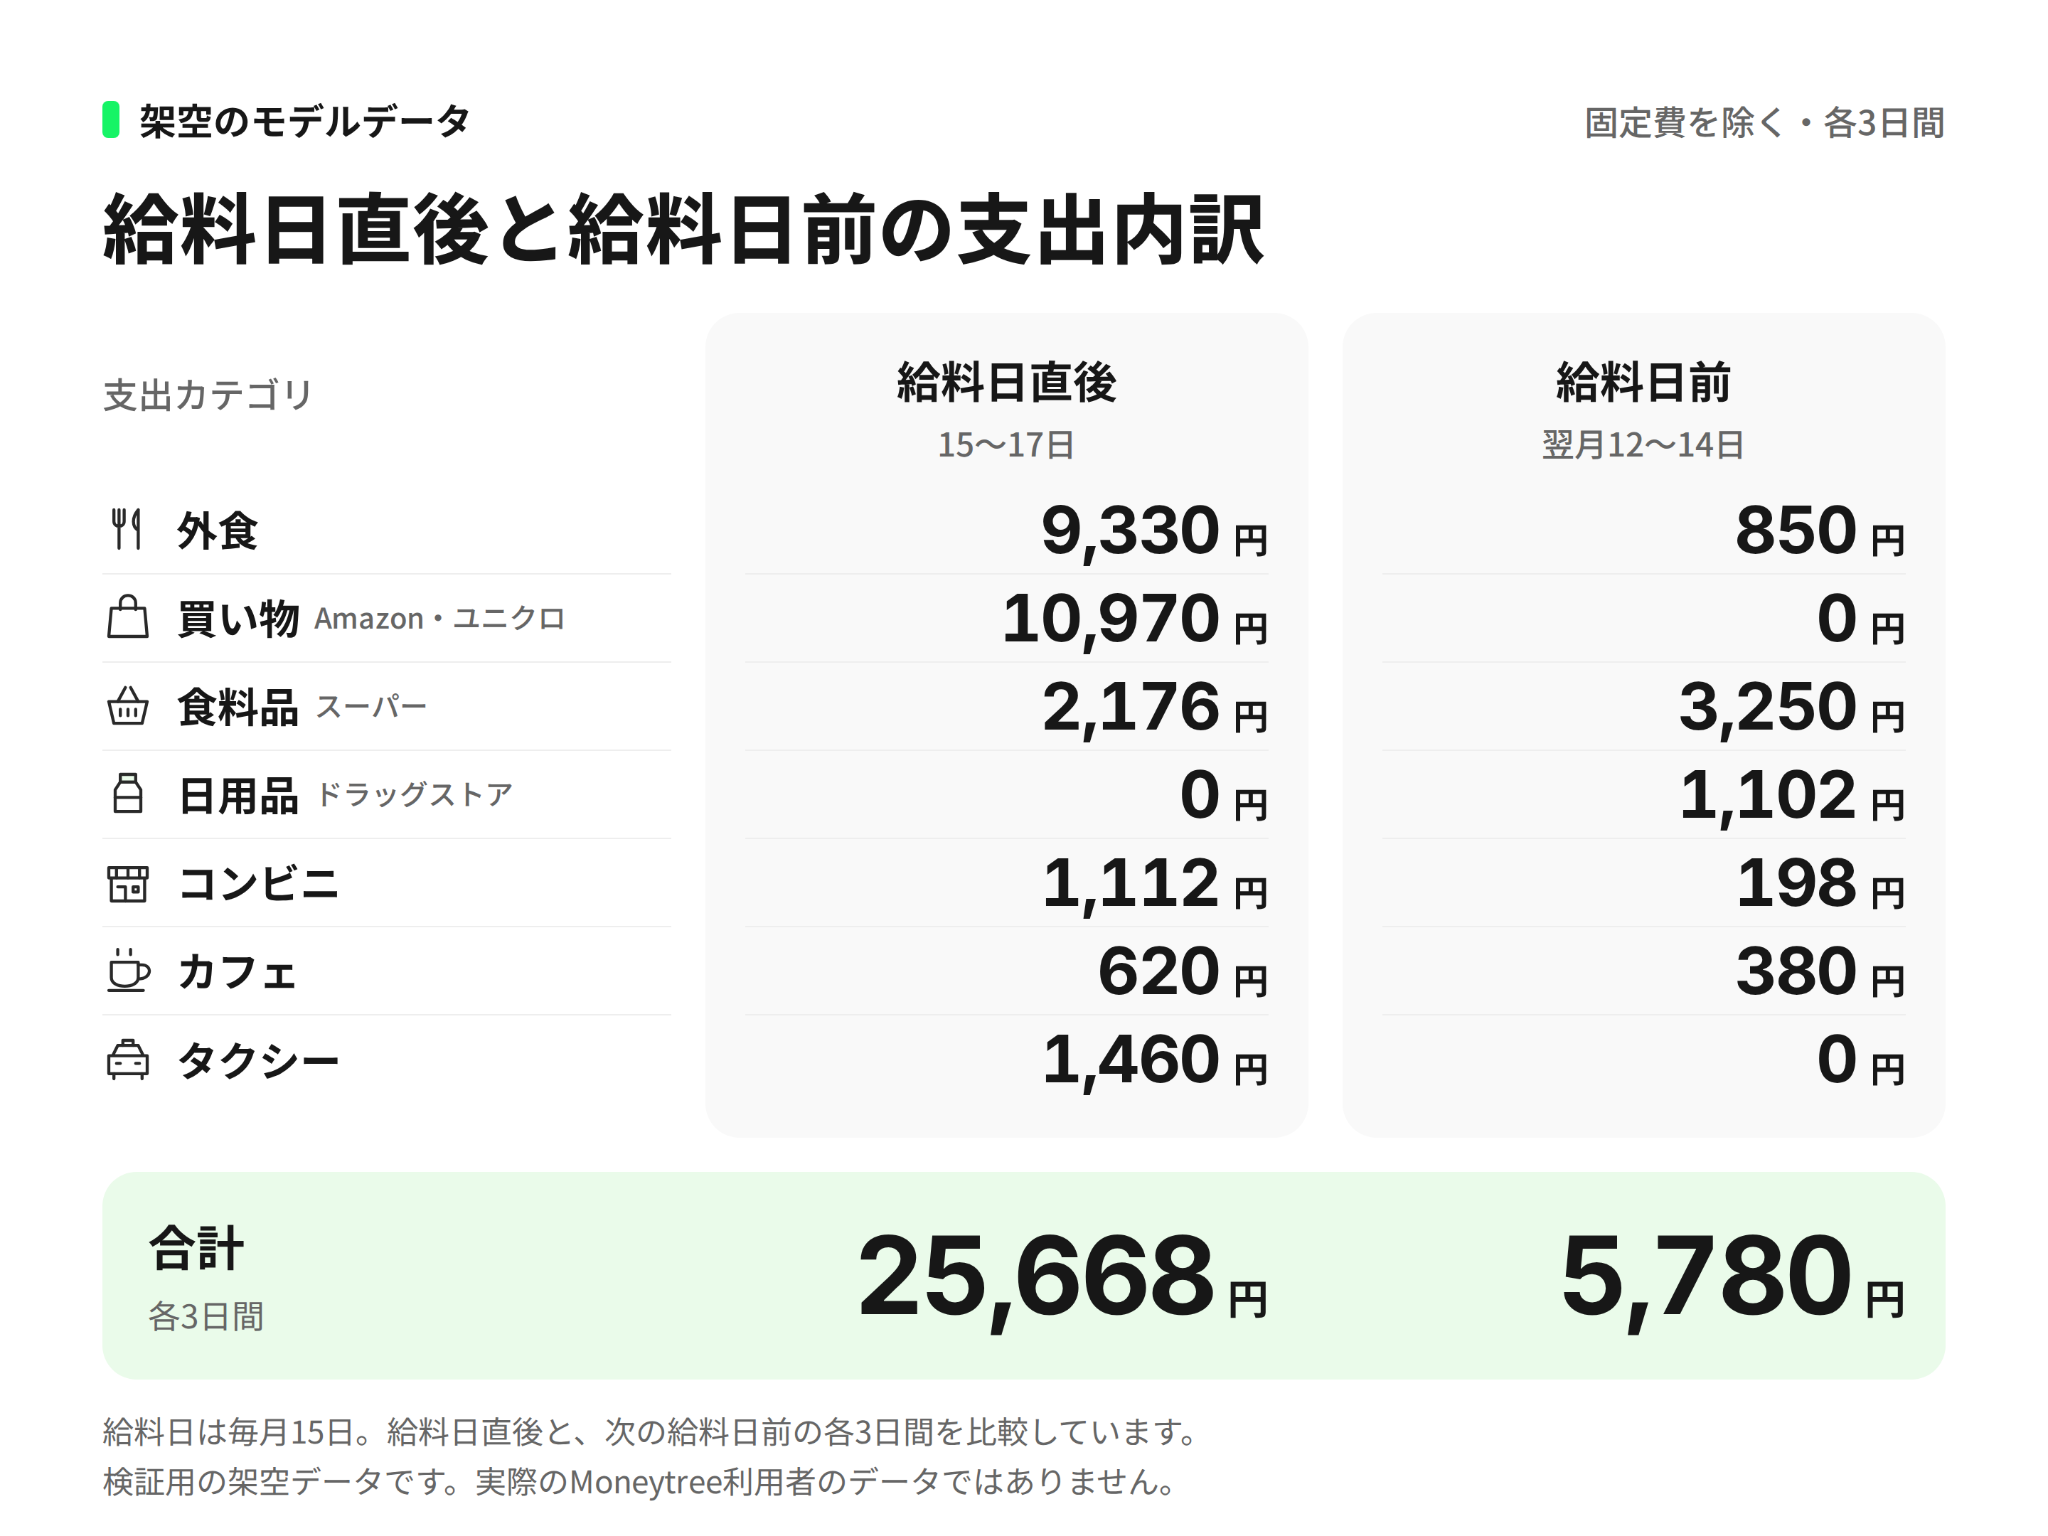
外食は9,330円→850円。買い物は10,970円→0円。
給料日直後の3日間の明細は全部で10件あった。そのほとんどが、「給料も入ったし、今日はいいか」で済ませられる金額である。
1回1回は小さな「まあいいか」。でも、それが10回重なると2万5,000円を超えるのだ。
「そんなに無駄遣いしていないのに、お金が貯まらない」と感じている人は、数千円単位の支出を一度まとめて足してみてほしい。たぶん私と同じく、「合計しないでほしかった……」と言うことになる。
「余ったら貯金」より、先に取ってしまえばいい?
今回のモデルでは、給料日直後は使えるお金が30万円ある状態からスタートしている。財布に余裕があるように感じやすいので、「数千円くらいなら」と使う回数も増えた。
だったら、使う前に貯める分を分けてしまえばいい。
たとえば給料が入った日に3万円を貯蓄へ回せば、最初から……
30万円−3万円=使えるお金は27万円。
いわゆる先取り貯金だ。
計算結果をまとめるとこうなる。
・給料日直後の3日間:25,668円(1日あたり約8,556円)
・給料日前の3日間:5,780円(1日あたり約1,927円)
・その差:約4.4倍
「余ったら貯めよう」と思っているうちに使ってしまうタイプなら、余るのを待つより、先に分けておくほうが確実だ。
実際、今回のモデルの人も、給料日前の3日間は5,780円で過ごせていた。お金がなければ、人はちゃんと節約できるのである。
警戒すべきは給料日前の自分ではなく、給料が入った直後の自分だった。
……と、給料日前の今なら冷静に言える。給料日直後の私がこの記事を読んだら、たぶん「まあいいか」で閉じると思う。
とりあえず次の給料日は、何かを買う前に、まず3万円を貯金用の口座へ移しておこうと思う。
お金と健康の編集チーム
大学生と20代の毎日に役立つ、お金と健康の知識をわかりやすく届ける編集チーム。専門家への取材と、今日から試せる具体性を大切にしています。
Share this article
当社ウェブサイトは、外部サイトへのリンクを含んでおります。リンク先サイトでの個人情報への取扱いに関しては、そのリンク先サイトでの個人情報保護方針をご確認ください。 当社の個人情報保護方針はそのリンク先サイトで提供されている内容に責任を負うものではありません。

